Seguridad social
Seguro de Cesantía en Chile: quién lo cobra y cómo solicitarlo
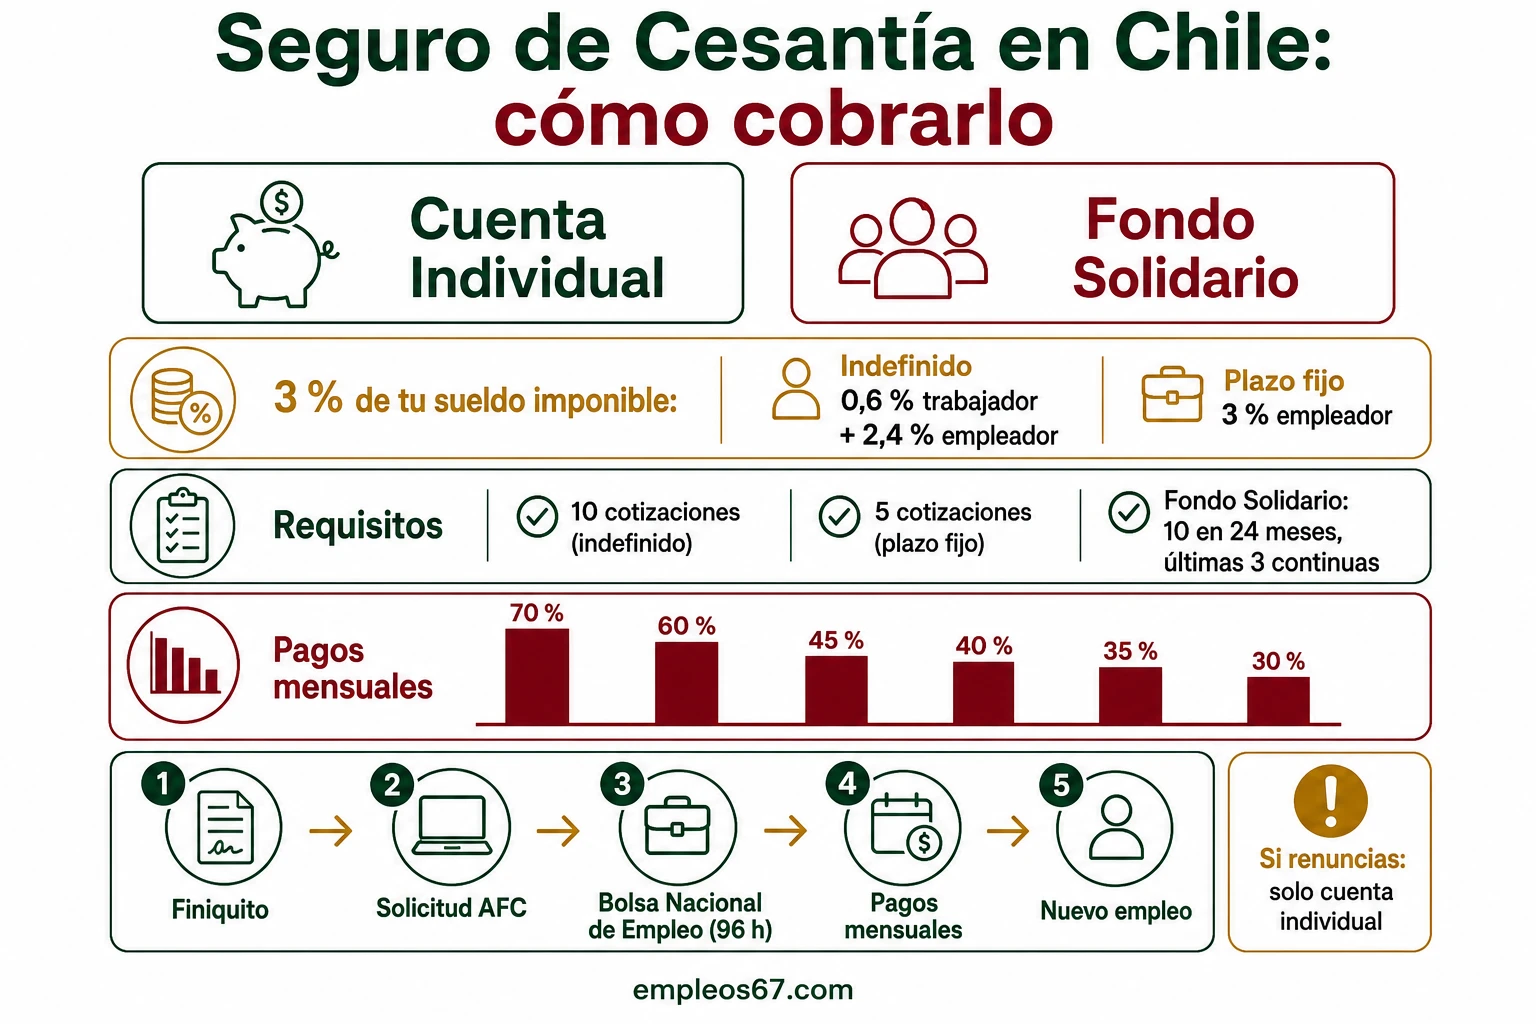
El Seguro de Cesantía en Chile paga montos mensuales decrecientes, desde el 70 % del sueldo promedio, a quien queda sin trabajo. Se necesitan 10 cotizaciones con contrato indefinido o 5 a plazo fijo. Si renuncias, solo cobras tu cuenta individual. Se solicita en la AFC con el finiquito.
Publicado el Por Richard Injante
Perder el trabajo, o terminar un contrato a plazo fijo sin tener otro asegurado, es uno de los momentos más difíciles en la vida laboral. En Chile existe un apoyo pensado justo para esa situación: el Seguro de Cesantía. Sin embargo, muchas personas no saben que lo tienen, no entienden por qué reciben menos de lo que esperaban o creen que solo sirve si las despiden.
En esta guía explicamos en lenguaje sencillo cómo funciona el seguro, quiénes están cubiertos, cuántas cotizaciones necesitas, cómo se calculan los pagos mes a mes, qué cambia si renunciaste y qué pasos seguir para cobrarlo. Como algunos montos se reajustan con el tiempo, también te indicamos dónde consultar las cifras vigentes.
Qué es el Seguro de Cesantía y a quién protege
El Seguro de Cesantía fue creado por la Ley 19.728 y protege a los trabajadores cuando pierden o dejan su empleo. Según la AFC, la cobertura es automática para quienes tienen contrato regido por el Código del Trabajo firmado desde el 2 de octubre de 2002; desde octubre de 2020 incluye también a las trabajadoras de casa particular, y cubre a extranjeros con contrato bajo el Código del Trabajo (AFC, s. f.-a). Quedan fuera los funcionarios públicos, las Fuerzas Armadas y de Orden, los trabajadores independientes, los menores de 18 años, los aprendices y los pensionados (salvo algunos casos de invalidez parcial).
El sistema tiene dos partes. La primera es la Cuenta Individual de Cesantía (CIC), un ahorro a tu nombre que se forma con las cotizaciones mensuales. La segunda es el Fondo de Cesantía Solidario (FCS), un fondo común que recibe aportes de los empleadores y del Estado y que complementa los pagos cuando tu cuenta no alcanza. La Subsecretaría de Previsión Social resume este diseño como una combinación de ahorro individual y solidaridad, administrada por una sociedad privada que cobra una comisión sobre el saldo (Subsecretaría de Previsión Social, 2020).
Este modelo mixto llamó la atención internacional. La investigadora Kirsten Sehnbruch analizó cómo Chile fue presentado como ejemplo para otros países en desarrollo por combinar protección frente al desempleo con un bajo costo fiscal, y examinó hasta qué punto ese diseño cumplía en la práctica con la protección prometida a los trabajadores (Sehnbruch, 2006).
Quién paga las cotizaciones
Cada mes se destina el 3 % de la remuneración imponible al seguro, pero el reparto depende del tipo de contrato. Si tienes contrato indefinido, tú aportas el 0,6 % y tu empleador el 2,4 %. Si tu contrato es a plazo fijo, por obra o por servicio, el empleador paga el 3 % completo y a ti no te descuentan nada (Subsecretaría de Previsión Social, 2020). En el caso de las trabajadoras de casa particular, el empleador paga el 3 % sin descuento al trabajador (AFC, s. f.-a).
| Tipo de contrato | Aporte del trabajador | Aporte del empleador | Destino |
|---|---|---|---|
| Indefinido | 0,6 % ($4.800) | 2,4 % ($19.200) | 2,2 % a tu cuenta individual y 0,8 % al fondo solidario |
| Plazo fijo, obra o servicio | 0 % | 3 % ($24.000) | 2,8 % a tu cuenta individual y 0,2 % al fondo solidario |
| Casa particular | 0 % | 3 % ($24.000) | Cuenta individual y fondo solidario |
Hay dos límites que conviene conocer. Primero, la cotización se calcula solo hasta un tope imponible expresado en Unidades de Fomento (UF), que es más alto que el tope de las AFP. La Superintendencia de Pensiones explica que ese tope se reajusta cada año según la variación del Índice de Remuneraciones Reales del INE, y que se mantiene igual si el índice baja (Superintendencia de Pensiones, 2022). Por eso, el valor exacto en UF debes revisarlo en el sitio de la Superintendencia o en tu liquidación de sueldo. Segundo, en un mismo empleo se cotiza a la cuenta individual por un máximo de 11 años; después, el empleador sigue aportando solo al fondo solidario (AFC, s. f.-a).
Requisitos para cobrarlo
Los requisitos se flexibilizaron con una reforma que comenzó a regir el 1 de diciembre de 2023 (AFC, 2023). Hoy son los siguientes:
- Cuenta individual con contrato indefinido o de casa particular: al menos 10 cotizaciones mensuales, continuas o no, desde que te afiliaste o desde tu último cobro.
- Cuenta individual con contrato a plazo fijo, por obra o servicio: al menos 5 cotizaciones mensuales.
- Fondo de Cesantía Solidario: 10 cotizaciones en los 24 meses anteriores al término del contrato, con las 3 últimas continuas y con el mismo empleador; además, el contrato debe haber terminado por causas ajenas a tu voluntad, como necesidades de la empresa, vencimiento del plazo, término de la obra, caso fortuito o quiebra del empleador.
La AFC agrega que el fondo solidario solo entra en juego cuando el saldo de tu cuenta individual no alcanza para financiar los pagos, y que para usarlo debes inscribirte en la Bolsa Nacional de Empleo y activar tu cuenta dentro de las 96 horas siguientes a la solicitud; luego tienes que mantener tu perfil y currículum al día y revisar ofertas, porque si no cumples se pueden suspender los pagos (AFC, s. f.-b). La reforma también abrió reglas especiales para zonas declaradas de catástrofe o en emergencias sanitarias, con requisitos más bajos (Cámara de Diputadas y Diputados, 2023).
Cuánto recibes: pagos que bajan mes a mes
El seguro no paga una suma única. Entrega pagos mensuales llamados giros, calculados como un porcentaje del promedio de tus remuneraciones imponibles de los últimos meses cotizados, y ese porcentaje baja con el tiempo para incentivar la búsqueda de empleo. Con la reforma, el segundo pago subió del 55 % al 60 %, y en el fondo solidario los contratos a plazo fijo pasaron de 3 a 5 pagos, con un primer pago que subió del 50 % al 60 % (AFC, 2023).
| Mes de pago | Porcentaje del promedio | Monto de referencia |
|---|---|---|
| Primero | 70 % | $560.000 |
| Segundo | 60 % | $480.000 |
| Tercero | 45 % | $360.000 |
| Cuarto | 40 % | $320.000 |
| Quinto | 35 % | $280.000 |
| Sexto en adelante | 30 % | $240.000 |
Hay que leer la tabla con dos matices. Si cobras solo con tu cuenta individual, recibes los porcentajes mientras tu saldo lo permita: la AFC indica que, según el saldo y el sueldo promedio, pueden ser entre 1 y 13 pagos (AFC, s. f.-c). Si accedes al fondo solidario, son 5 pagos mensuales, salvo situaciones especiales definidas por ley, y cada pago tiene un monto mínimo y uno máximo que se reajustan periódicamente; la Subsecretaría de Previsión Social mostraba, por ejemplo, que el primer pago tenía un tope cercano a los $624.000 en su momento (Subsecretaría de Previsión Social, 2020). Antes de hacer cuentas, revisa los valores vigentes en la AFC.
Si renunciaste o te despidieron con causa
Una duda frecuente es si el seguro sirve cuando la persona renuncia. La respuesta es sí, pero solo con tu cuenta individual. El fondo solidario está reservado para los despidos que no dependen del trabajador; si renuncias, o si el contrato termina por una causal atribuible a tu conducta, puedes cobrar con tu cuenta individual si cumples el número de cotizaciones, pero no tendrás el complemento solidario (AFC, s. f.-c). Tampoco existe la opción de retirar todo el saldo de una vez: los pagos siempre son mensuales.
La AFC también aclara que no hay un plazo máximo para hacer el trámite mientras sigas cesante (AFC, s. f.-c).
Cómo solicitarlo paso a paso
- Reúne tus documentos. Necesitas tu cédula de identidad vigente y el finiquito. Si no tienes finiquito, la AFC acepta otros documentos que acrediten el término, como la carta de despido, la carta de renuncia ante notario, un acta de la Inspección del Trabajo o una conciliación judicial, siempre firmados por quien corresponda (AFC, s. f.-b).
- Usa el finiquito electrónico si puedes. Si tu finiquito se firmó electrónicamente en el portal de la Dirección del Trabajo, no necesitas legalizarlo ante notario para el trámite (AFC, s. f.-b).
- Haz la solicitud. Puedes iniciarla desde el día siguiente al término del contrato en la sucursal virtual de la AFC, con tu clave, o en una sucursal presencial (AFC, s. f.-b).
- Inscríbete en la Bolsa Nacional de Empleo si vas a usar el fondo solidario, y actívala dentro de las 96 horas.
- Revisa cada mes tu situación. Si encuentras empleo, los pagos se detienen; si sigues cesante, cumple con las obligaciones de búsqueda para no perder los giros.
Qué dice la evidencia sobre este tipo de seguro
La investigación ha estudiado si un seguro de desempleo hace que la gente tarde más en volver a trabajar. En Chile, un estudio con datos administrativos encontró que quienes cobraban del fondo solidario mostraban patrones de salida del desempleo compatibles con una búsqueda menos urgente mientras duraban los pagos, una señal de que el beneficio influye en la intensidad de la búsqueda; en cambio, quienes usaban solo su cuenta individual no mostraban ese patrón, porque sabían que gastaban su propio ahorro (Hartley et al., 2011). Los autores concluyen que las cuentas individuales pueden mejorar los incentivos al trabajo.
Otra línea de estudios destaca que el dinero durante el desempleo también ayuda a buscar mejor. Con datos de Austria, Card, Chetty y Weber mostraron que tener más liquidez al perder el empleo alarga algo la búsqueda, principalmente porque las personas no se ven obligadas a aceptar el primer trabajo disponible (Card et al., 2007). En la práctica, el seguro te da un margen para elegir un empleo más adecuado, sin que eso signifique dejar de buscar activamente.
Conclusión
El Seguro de Cesantía es un derecho que se va formando cada mes con tu trabajo formal. Con contrato indefinido necesitas 10 cotizaciones; con plazo fijo, 5. Los pagos son mensuales y decrecientes, parten en el 70 % de tu promedio imponible y dependen de tu saldo o del fondo solidario, que tiene mínimos y máximos que se reajustan. Si renuncias puedes cobrar tu cuenta individual, pero no el fondo solidario.
Lo más importante es no dejar el trámite para después: reúne tu finiquito, solicita el pago en la AFC, cumple con la Bolsa Nacional de Empleo si corresponde y usa este respaldo para buscar un empleo que de verdad te convenga.
Metodología
Este artículo se elaboró con un enfoque de revisión de literatura y de fuentes oficiales. Se consultaron las páginas institucionales de la Sociedad Administradora de Fondos de Cesantía sobre cobertura, requisitos y preguntas frecuentes; la nota ciudadana de la Subsecretaría de Previsión Social; la información de la Superintendencia de Pensiones sobre topes imponibles; la reseña legislativa de la Cámara de Diputadas y Diputados sobre la reforma del seguro, y tres estudios académicos sobre el diseño y los efectos de los seguros de desempleo. Los montos de las tablas son ejemplos con cifras redondas calculados con los porcentajes oficiales; los valores vigentes de topes, mínimos y máximos deben consultarse en la AFC. Cada fuente se cita en formato APA con enlace en su primera mención.
Referencias
- Sociedad Administradora de Fondos de Cesantía. (s. f.-a). ¿Qué es el Seguro de Cesantía?https://www.afc.cl/que-es-el-seguro-de-cesantia/
- Subsecretaría de Previsión Social. (2020). Nota ciudadana N° 4: Seguro de Cesantía. Ministerio del Trabajo y Previsión Social. https://previsionsocial.gob.cl/wp-content/uploads/2025/12/04-nota-ciudadana-n4-seguro-cesantia.pdf
- Sehnbruch, K. (2006). Unemployment insurance or individual savings accounts: Can Chile's new scheme serve as a model for other developing countries? International Social Security Review, 59(1), 27–48. https://doi.org/10.1111/j.1468-246X.2006.00232.x
- Superintendencia de Pensiones. (2022, 9 de febrero). Topes imponibles para cotizaciones obligatorias. https://www.spensiones.cl/portal/institucional/594/w3-article-15178.html
- Sociedad Administradora de Fondos de Cesantía. (2023, 30 de noviembre). Nuevos requisitos y montos del Seguro de Cesantía parten el 1 de diciembre. https://www.afc.cl/afc-informa/noticias/nuevos-requisitos-y-montos-del-seguro-de-cesantia-parten-el-1-de-diciembre/
- Sociedad Administradora de Fondos de Cesantía. (s. f.-b). Requisitos y documentos. https://www.afc.cl/mi-seguro-de-cesantia/requisitos-y-documentos/
- Cámara de Diputadas y Diputados. (2023, 24 de octubre). Fortalecimiento del seguro de cesantía se despachó a ley. https://www.camara.cl/cms/2023/10/24/fortalecimiento-del-seguro-de-cesantia-se-despacho-a-ley/
- Sociedad Administradora de Fondos de Cesantía. (s. f.-c). Preguntas frecuentes: Seguro de Cesantía. https://www.afc.cl/que-es-el-seguro-de-cesantia/preguntas-frecuentes/seguro-de-cesantia/
- Hartley, G. R., van Ours, J. C., y Vodopivec, M. (2011). Incentive effects of unemployment insurance savings accounts: Evidence from Chile. Labour Economics, 18(6), 798–809. Versión de trabajo: IZA Discussion Paper No. 4681. https://www.iza.org/publications/dp/4681
- Card, D., Chetty, R., y Weber, A. (2007). Cash-on-hand and competing models of intertemporal behavior: New evidence from the labor market (NBER Working Paper No. 12639). National Bureau of Economic Research. https://www.nber.org/papers/w12639
Cómo citar este artículo APA, Vancouver, MLA, Chicago, IEEE, ISO 690 y BibTeX
Elige el estilo que te pidan. La fecha de consulta es la de hoy, que es lo que piden Vancouver e ISO 690 para una página web.
-
APA 7
Injante, R. (2026, 11 de octubre). Seguro de Cesantía en Chile: quién lo cobra y cómo solicitarlo. Empleos67. https://empleos67.com/cl/noticia/seguro-de-cesantia-en-chile-quien-lo-cobra-cuanto-paga-y-como-solicitarlo
-
Vancouver
Injante R. Seguro de Cesantía en Chile: quién lo cobra y cómo solicitarlo [Internet]. Empleos67; 2026 [citado 31 oct 2026]. Disponible en: https://empleos67.com/cl/noticia/seguro-de-cesantia-en-chile-quien-lo-cobra-cuanto-paga-y-como-solicitarlo
-
MLA 9
Injante, Richard. «Seguro de Cesantía en Chile: quién lo cobra y cómo solicitarlo». Empleos67, 11 oct. 2026, https://empleos67.com/cl/noticia/seguro-de-cesantia-en-chile-quien-lo-cobra-cuanto-paga-y-como-solicitarlo.
-
Chicago
Injante, Richard. «Seguro de Cesantía en Chile: quién lo cobra y cómo solicitarlo». Empleos67. 11 de octubre de 2026. https://empleos67.com/cl/noticia/seguro-de-cesantia-en-chile-quien-lo-cobra-cuanto-paga-y-como-solicitarlo.
-
IEEE
R. Injante, «Seguro de Cesantía en Chile: quién lo cobra y cómo solicitarlo», Empleos67, 11 oct. 2026. [En línea]. Disponible en: https://empleos67.com/cl/noticia/seguro-de-cesantia-en-chile-quien-lo-cobra-cuanto-paga-y-como-solicitarlo
-
ISO 690
INJANTE, Richard. Seguro de Cesantía en Chile: quién lo cobra y cómo solicitarlo [en línea]. Empleos67, 2026 [consulta: 31 de octubre de 2026]. Disponible en: https://empleos67.com/cl/noticia/seguro-de-cesantia-en-chile-quien-lo-cobra-cuanto-paga-y-como-solicitarlo
-
BibTeX
@misc{injante2026seguro,
  author       = {Injante, Richard},
  title        = {{Seguro de Cesantía en Chile: quién lo cobra y cómo solicitarlo}},
  howpublished = {Empleos67},
  year         = {2026},
  month        = {oct},
  url          = {https://empleos67.com/cl/noticia/seguro-de-cesantia-en-chile-quien-lo-cobra-cuanto-paga-y-como-solicitarlo},
  urldate      = {2026-10-31}
}
Comparte esta oportunidad
Alguien que conoces puede estar buscando justo esto.